As mudanças previstas para o sistema tributário brasileiro exigem atenção redobrada de micro e pequenas empresas. Com a ampliação dos prazos pelo Comitê Gestor do Simples Nacional (CGSN), empresários e profissionais da contabilidade ganharam mais tempo para avaliar as alternativas disponíveis para 2027, especialmente em relação à forma de recolhimento do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços).
A prorrogação, estabelecida pela Resolução CGSN nº 194, estende até 30 de outubro de 2026 o prazo para determinadas decisões relacionadas ao regime tributário. A alteração ocorre em meio à preparação das empresas para a Reforma Tributária, que demanda adequações nos sistemas de gestão, nos controles financeiros e nos procedimentos fiscais.
Embora o Simples Nacional permaneça como uma alternativa para os pequenos negócios, as novas regras tornam o planejamento tributário ainda mais relevante. A escolha entre recolher os novos tributos dentro do regime simplificado ou adotar o regime regular para o IBS e a CBS pode influenciar diretamente os custos, a precificação e a competitividade das empresas.
Para quem deseja ingressar no Simples Nacional em 2027, mas atualmente está enquadrado em outro regime, o prazo para solicitar a opção vai até 15 de outubro de 2026. A entrada depende do atendimento aos requisitos legais e da inexistência de pendências que impeçam o enquadramento.
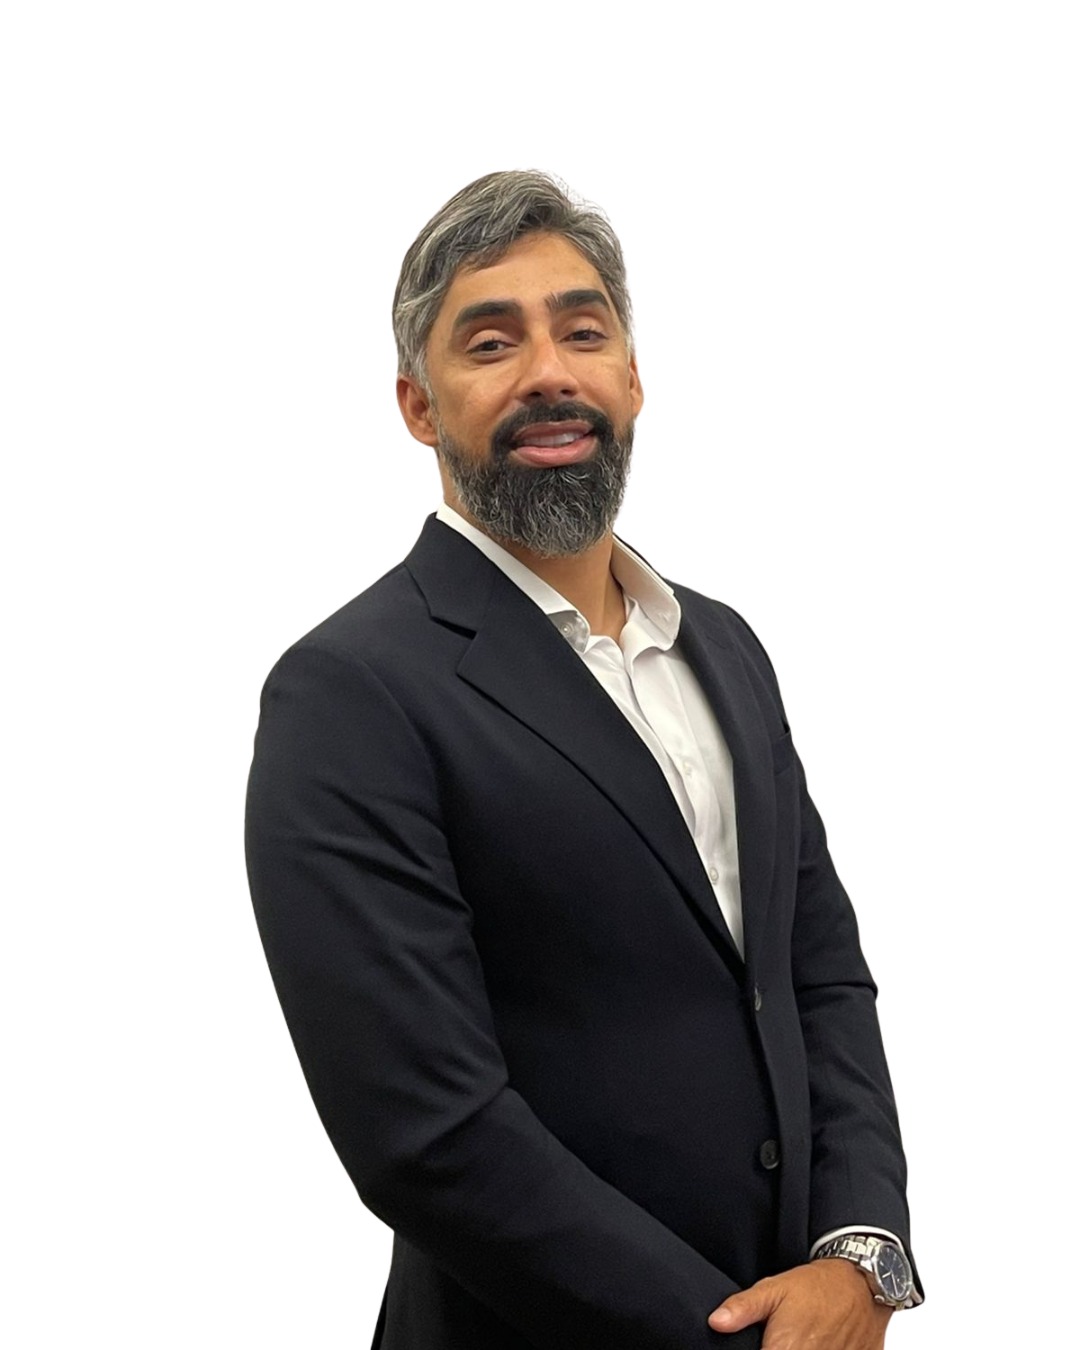
Renato Dias, CEO da R&F Gestão Contábil, destaca que a ampliação do calendário deve ser aproveitada para uma avaliação criteriosa das alternativas tributárias, considerando as particularidades de cada empresa.
Segundo o especialista, a decisão vai muito além do cumprimento de uma obrigação fiscal. A forma de recolhimento dos tributos pode repercutir na composição dos preços, nas margens de lucro e no aproveitamento de créditos tributários ao longo da cadeia econômica.
Uma empresa que vende diretamente ao consumidor final, por exemplo, pode ter necessidades diferentes de um negócio que fornece produtos ou serviços para outras pessoas jurídicas. Por isso, a análise precisa levar em conta não apenas o faturamento, mas também o perfil dos clientes, a estrutura de custos e as características das operações comerciais.
A Reforma Tributária também modifica a dinâmica de apuração e compensação dos tributos sobre o consumo. Nesse cenário, empresas de porte semelhante podem apresentar resultados distintos conforme seus fornecedores, compradores e modelos de negócio.
Para Renato Dias, a atuação do contador ganha ainda mais relevância nesse processo. Além de acompanhar as obrigações fiscais, o profissional precisa orientar o empresário na comparação de cenários, na realização de simulações e na identificação dos possíveis efeitos de cada escolha sobre o fluxo de caixa e a formação dos preços.
Outro ponto de atenção envolve as empresas que enfrentaram impedimentos para ingressar no Simples Nacional em razão de pendências fiscais ou cadastrais. A regularização dentro do prazo aplicável é fundamental para que o pedido possa ser analisado conforme as regras vigentes.
O calendário também prevê um período entre 3 de novembro e 20 de dezembro de 2026 para eventuais cancelamentos das opções realizadas. Por isso, acompanhar as datas e as orientações oficiais será importante tanto para os contribuintes quanto para os escritórios de contabilidade responsáveis pelo planejamento dos clientes.
Na avaliação do CEO da R&F Gestão Contábil, a extensão dos prazos representa uma oportunidade para que as empresas evitem decisões precipitadas e se preparem melhor para o novo ambiente tributário.
O especialista recomenda que os empresários utilizem esse período para revisar suas operações, analisar os custos, compreender o perfil de seus clientes e discutir com seus contadores os possíveis impactos das alternativas disponíveis.
Mais do que comparar alíquotas, o desafio será entender como as mudanças podem afetar a rentabilidade, os preços e a posição competitiva de cada negócio. Com planejamento e orientação contábil individualizada, as empresas terão melhores condições de tomar decisões alinhadas à sua realidade e aos objetivos para os próximos anos.